Los inversores aumentan la cautela ante el repunte de las rentabilidades de los bonos.
Los mercados financieros afrontan el cierre de septiembre con una de las principales fuentes de preocupación centrada en el mercado de deuda. Las rentabilidades de los bonos soberanos han aumentado con fuerza durante las últimas semanas, elevando los costes de financiación y obligando a los inversores a revisar sus expectativas sobre los tipos de interés, la inflación y el crecimiento económico.
El movimiento ha sido especialmente significativo en Estados Unidos. La rentabilidad del bono del Tesoro estadounidense a diez años se situaba este miércoles alrededor del 5,24%, cerca de sus niveles más elevados desde 2007, después de haber aumentado más de 47 puntos básicos durante septiembre. Se trata de uno de los mayores incrementos mensuales de los últimos años.
El repunte no se limita a Estados Unidos. Las rentabilidades de los bonos alemanes y franceses también han alcanzado niveles elevados, mientras que el mercado japonés se encuentra cerca de máximos de varias décadas. Esta subida generalizada de los costes de financiación está haciendo que los inversores presten una atención cada vez mayor al comportamiento de la deuda pública.
La situación resulta especialmente relevante porque los bonos soberanos sirven como referencia para buena parte del sistema financiero. Sus rentabilidades influyen en las condiciones de financiación de empresas y hogares, en las valoraciones bursátiles y en las decisiones de inversión de grandes fondos.
¿Por qué están subiendo las rentabilidades?
Existen varios factores detrás del repunte de los rendimientos de la deuda.
Uno de los principales es el aumento de las expectativas de inflación. El encarecimiento de la energía durante septiembre ha elevado las preocupaciones sobre la posibilidad de que los precios continúen aumentando durante más tiempo.
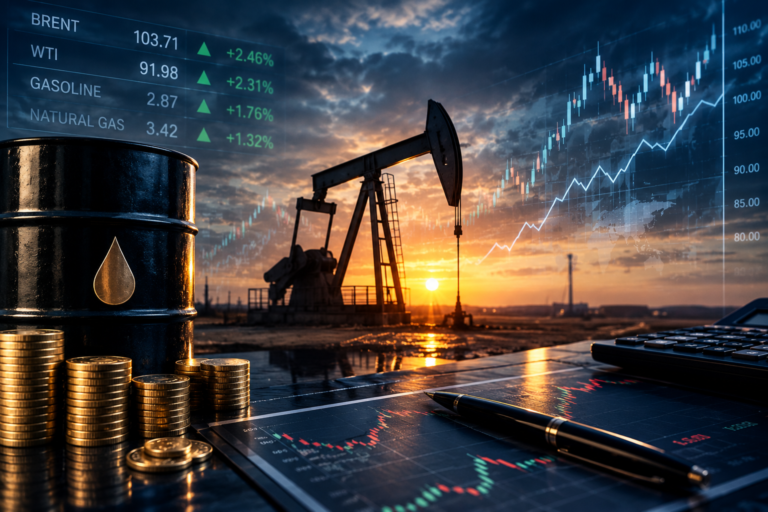
El petróleo Brent se situaba este miércoles por encima de los 103 dólares por barril, mientras que los precios del crudo acumulaban una importante subida durante el mes debido a las preocupaciones sobre la oferta y las tensiones geopolíticas.
Una energía más cara puede trasladarse a los costes de transporte, producción y consumo. Para los bancos centrales, esto supone un problema porque una inflación más persistente puede dificultar la reducción de los tipos de interés.
A esta situación se suma otro elemento: las necesidades de financiación de los gobiernos.
Los mercados están absorbiendo grandes cantidades de nueva deuda pública en un momento en el que las cuentas fiscales de numerosos países generan preocupación. Una mayor oferta de bonos puede ejercer presión sobre sus precios y, por tanto, provocar un aumento de sus rentabilidades.
Reuters señala que el deterioro de las finanzas públicas, el incremento de las emisiones de deuda y las presiones inflacionistas están entre los principales factores que han castigado al mercado de bonos durante septiembre.
La relación entre el precio de los bonos y su rentabilidad
Para entender la situación actual es importante distinguir entre el precio de un bono y su rentabilidad.
Ambos se mueven en direcciones opuestas.
Cuando aumenta la demanda de bonos existentes, sus precios tienden a subir y sus rentabilidades a bajar. Cuando los inversores venden deuda, los precios pueden caer y las rentabilidades aumentan.
Por eso, cuando se habla de una subida de las rentabilidades de los bonos, también se está describiendo un entorno de presión sobre sus precios.
Durante septiembre, este proceso se ha producido en numerosos mercados soberanos.
En Estados Unidos, por ejemplo, el bono a diez años ha experimentado uno de sus mayores incrementos trimestrales de los últimos años. Durante el tercer trimestre, su rentabilidad aumentó alrededor de 81 puntos básicos, el mayor incremento trimestral desde 2022.
El bono estadounidense a 30 años también ha registrado movimientos importantes. El 29 de septiembre llegó a superar el 5,62%, su nivel más elevado desde junio de 2002.
El mercado empieza a asumir tipos elevados durante más tiempo
El comportamiento de los bonos está estrechamente relacionado con las expectativas sobre los bancos centrales.
Durante buena parte de 2026, los inversores habían analizado cuándo podrían comenzar a relajarse las condiciones monetarias. Sin embargo, el repunte de la inflación energética y la resistencia de algunas economías han complicado esas expectativas.
En Estados Unidos, la Reserva Federal se enfrenta a un equilibrio especialmente delicado.
Si mantiene los tipos elevados durante demasiado tiempo, puede aumentar la presión sobre el crecimiento económico. Pero si relaja la política monetaria demasiado pronto mientras la inflación continúa siendo elevada, podría dificultar nuevamente el control de los precios.
Los mercados están intentando determinar cuál de estos riesgos terminará imponiéndose.
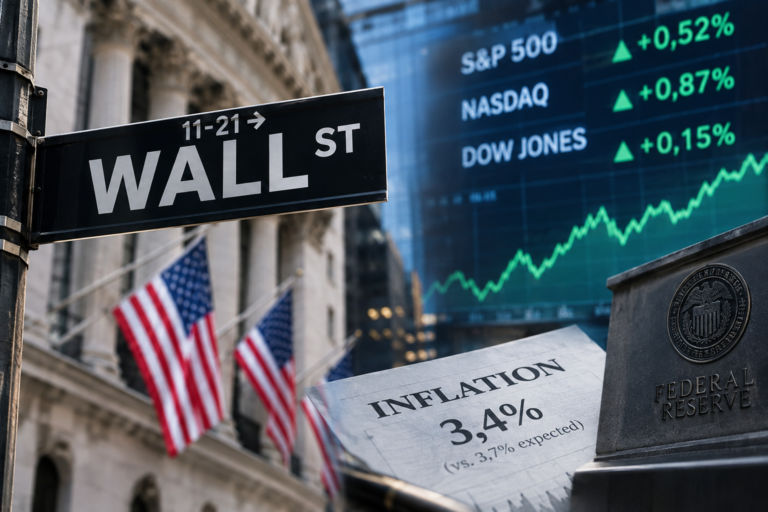
La última referencia de inflación estadounidense ha introducido algo de alivio. El índice PCE, utilizado por la Reserva Federal como una de sus principales referencias de inflación, aumentó un 0,3% en agosto frente al 0,4% esperado por los economistas consultados por Reuters. Tras conocerse el dato, la rentabilidad del Treasury a dos años cayó y los operadores redujeron sus expectativas de una subida de tipos en octubre.
Sin embargo, el panorama sigue abierto.
Los bonos vuelven a competir con las acciones
El aumento de las rentabilidades también está modificando la relación entre la deuda y la renta variable.
Durante los últimos años, los tipos de interés relativamente bajos habían hecho que muchos inversores buscaran rentabilidades adicionales en acciones y otros activos de mayor riesgo.
Ahora, unos bonos soberanos con rentabilidades superiores ofrecen una alternativa diferente.
Cuando un bono considerado de bajo riesgo ofrece una rentabilidad más elevada, algunos inversores pueden empezar a cuestionarse cuánto riesgo adicional necesitan asumir para obtener una rentabilidad determinada mediante las acciones.
Esto no significa necesariamente que los inversores abandonen masivamente la bolsa, pero sí puede modificar sus decisiones de asignación de activos.
Reuters señala que el aumento de los rendimientos soberanos está convirtiéndose en una referencia cada vez más importante para los mercados, ya que afecta tanto a las inversiones de mayor riesgo como a las hipotecas y al crédito empresarial.
Las bolsas todavía muestran resistencia
A pesar de la presión procedente del mercado de deuda, las bolsas internacionales no han experimentado una caída proporcional al incremento de las rentabilidades.
El comportamiento de la renta variable ha sido uno de los elementos más llamativos del tercer trimestre.
El S&P 500 acumulaba una subida aproximada del 2,3% durante el trimestre, mientras que algunos mercados asiáticos también conseguían mantenerse relativamente estables. La fortaleza de los beneficios empresariales, el crecimiento económico y el entusiasmo alrededor de la inteligencia artificial han ayudado a sostener las valoraciones bursátiles.
Sin embargo, Europa ha mostrado una mayor sensibilidad.
El índice STOXX 600 se encaminaba a cerrar septiembre con una caída cercana al 1,7%, lo que supondría su primer mes negativo después de cinco meses consecutivos de ganancias. El aumento de las rentabilidades de los bonos ha sido uno de los factores que han reducido el atractivo de los activos de riesgo europeos.
La situación demuestra que los mercados no están reaccionando de manera uniforme al repunte de los tipos.
El impacto sobre las empresas
Uno de los efectos más importantes de unas rentabilidades de los bonos más elevadas es el aumento del coste de financiación para las empresas.
Las compañías que necesitan emitir deuda pueden encontrarse con unas condiciones menos favorables. Si los bonos gubernamentales ofrecen una rentabilidad superior, las empresas normalmente tienen que ofrecer un rendimiento adicional para compensar el mayor riesgo asociado a su deuda.
Esto puede encarecer la financiación de nuevos proyectos, adquisiciones, inversiones en infraestructuras o refinanciaciones.
Las empresas con elevados niveles de deuda son especialmente sensibles a este entorno.
Una compañía que tenga que refinanciar una parte importante de sus obligaciones puede encontrarse con unos intereses considerablemente superiores a los que tenía cuando emitió la deuda original.
El resultado puede ser una reducción de los beneficios disponibles para inversiones, dividendos o nuevas contrataciones.
Los hogares también pueden notar el cambio
El mercado de bonos puede parecer alejado de la economía cotidiana, pero sus movimientos terminan afectando a consumidores y familias.
Las rentabilidades de la deuda pública sirven como referencia para diferentes tipos de financiación.
En Estados Unidos, por ejemplo, el incremento de los rendimientos de los bonos del Tesoro ha ejercido presión sobre los costes hipotecarios y otros tipos de crédito. Reuters ha señalado que un aumento prolongado de los rendimientos puede elevar los costes de financiación tanto para los hogares como para las empresas.
Una financiación más cara puede hacer que las familias retrasen la compra de viviendas, vehículos u otros bienes financiados mediante crédito.
También puede afectar a las empresas que dependen de préstamos para ampliar sus negocios.
Por este motivo, el comportamiento del mercado de deuda se ha convertido en un indicador importante para evaluar las condiciones financieras de la economía.
Europa también afronta un aumento de los rendimientos
Estados Unidos no es el único mercado que está experimentando este fenómeno.
En Europa, la rentabilidad del bono alemán a diez años, una de las principales referencias de la zona euro, se mantiene cerca de niveles que no se observaban desde 2009.
La deuda francesa también ha sufrido una presión significativa. Según datos recogidos por Reuters, la rentabilidad de los bonos alemanes y franceses a diez años alcanzó durante esta semana máximos de 17 y 18 años, respectivamente.
La situación llega además en un momento complicado para Europa, con la inflación energética volviendo a ganar protagonismo.
Francia registró en septiembre una inflación superior a la esperada, mientras que los inversores permanecían pendientes de los nuevos datos de precios de Alemania.
Esto puede complicar las decisiones del Banco Central Europeo.
Japón también se encuentra bajo presión
Japón representa otro caso importante.
Durante años, el mercado japonés estuvo caracterizado por unos tipos de interés extremadamente bajos y una política monetaria muy expansiva.
Sin embargo, el entorno actual está cambiando.
La rentabilidad del bono japonés a diez años ha aumentado con fuerza y durante septiembre acumulaba una subida cercana a 42 puntos básicos en el trimestre, el mayor incremento trimestral en más de dos décadas.
Este cambio es relevante para los mercados internacionales porque Japón es uno de los mayores tenedores de activos extranjeros.
Un aumento de las rentabilidades domésticas podría modificar los incentivos de algunos inversores japoneses a mantener capital en mercados internacionales.
La energía añade más incertidumbre
El petróleo se ha convertido en uno de los factores centrales detrás del actual escenario.
El Brent se situaba alrededor de los 103,45 dólares por barril durante la jornada del miércoles, y acumulaba una fuerte subida mensual.
Para los bancos centrales, un petróleo caro puede representar una amenaza porque dificulta la reducción de la inflación.
Para los mercados de bonos, el problema es todavía más directo.
Si los inversores consideran que la inflación permanecerá elevada, pueden exigir una mayor rentabilidad para mantener deuda a largo plazo.
Esto genera un círculo que puede mantener elevados los rendimientos:
energía más cara → mayor inflación → tipos más elevados durante más tiempo → mayor rentabilidad exigida por los bonos.
El escenario podría cambiar si los precios de la energía se estabilizan o disminuyen, pero actualmente continúa existiendo una elevada incertidumbre sobre su evolución.
El dólar también está reaccionando
El mercado de divisas está siguiendo muy de cerca el movimiento de los bonos estadounidenses.
Durante septiembre, el dólar se ha beneficiado del aumento de las rentabilidades de los Treasuries. El índice que mide el comportamiento del billete verde frente a una cesta de monedas acumulaba una subida cercana al 2% durante el mes.
Sin embargo, el dólar perdió terreno durante la sesión del miércoles después de conocerse el dato de inflación PCE.
El índice dólar cayó alrededor de un 0,20%, mientras que el euro avanzó aproximadamente un 0,15% hasta los 1,1357 dólares.
La reacción demuestra hasta qué punto las expectativas sobre los tipos de interés están conectadas con las divisas y los mercados de deuda.
¿Puede continuar el repunte de las rentabilidades?
Esta es una de las principales preguntas que se hacen actualmente los inversores.
Existen argumentos que apuntan hacia una posible estabilización.
Si los datos de inflación comienzan a moderarse, si los precios del petróleo disminuyen y si las expectativas de nuevas subidas de tipos de interés se reducen, los rendimientos podrían encontrar un techo.
De hecho, el dato de inflación estadounidense publicado este miércoles provocó una caída de las rentabilidades a corto plazo y una reducción de las expectativas de una subida de tipos en octubre.
Pero también existen riesgos en la dirección contraria.
Un nuevo aumento de los precios energéticos, un deterioro adicional de las cuentas públicas o una inflación más persistente podrían volver a ejercer presión sobre los bonos.
Además, los gobiernos necesitan continuar financiando sus déficits y emitiendo nueva deuda.
Si la cantidad de deuda que llega al mercado aumenta considerablemente, los inversores pueden exigir mayores rentabilidades para absorber esa oferta.
Octubre será un mes clave
Con septiembre llegando a su fin, los mercados afrontan un octubre marcado por varios acontecimientos económicos.
Los inversores seguirán especialmente de cerca los nuevos datos de inflación y empleo de Estados Unidos, las decisiones de los bancos centrales y la evolución de los precios de la energía.
En Europa, también tendrán importancia los datos de inflación de las principales economías y las negociaciones presupuestarias de diferentes países.
Reuters destaca que estos acontecimientos podrían convertirse en nuevos catalizadores para los mercados de deuda durante octubre.
La evolución de las rentabilidades será especialmente importante.
Si los bonos continúan ofreciendo rendimientos elevados, las bolsas tendrán que demostrar que el crecimiento de los beneficios empresariales puede compensar unas condiciones financieras más exigentes.
Un nuevo equilibrio para los mercados
El escenario actual representa un cambio importante respecto al entorno de tipos ultrabajos que caracterizó buena parte de la última década.
Los inversores vuelven a enfrentarse a un mercado en el que la deuda pública ofrece rentabilidades significativas, pero también en el que existen riesgos importantes relacionados con la inflación, los déficits públicos y la evolución de los tipos de interés.
Para los mercados de renta variable, la cuestión será determinar hasta qué punto pueden mantenerse las valoraciones actuales si los costes de financiación permanecen elevados.
Para las empresas, el desafío será adaptarse a un coste de capital superior.
Para los hogares, unos tipos elevados pueden traducirse en mayores costes de financiación.
Y para los bancos centrales, el reto será encontrar un equilibrio entre controlar la inflación y evitar un endurecimiento excesivo de las condiciones financieras.
Por ahora, los inversores han aumentado la cautela, pero no han abandonado de forma generalizada los activos de riesgo. Las bolsas continúan mostrando resistencia, mientras el mercado de bonos atraviesa uno de sus periodos más complicados de los últimos años.
La evolución de los rendimientos durante las próximas semanas será, por tanto, uno de los principales indicadores para determinar si el actual episodio de presión sobre la deuda se estabiliza o si termina trasladándose con mayor intensidad al resto de los mercados financieros.
La información de este artículo tiene carácter informativo y no constituye una recomendación de inversión.