El dólar pierde fuerza mientras los inversores esperan nuevas decisiones de los bancos centrales
El dólar estadounidense ha comenzado a perder parte de la fuerza que había acumulado durante las últimas semanas, mientras los mercados financieros vuelven a centrar su atención en las próximas decisiones de los bancos centrales y en los nuevos datos sobre inflación y actividad económica.
La evolución de la divisa se produce en un momento especialmente delicado para los mercados. Los inversores están intentando determinar hasta dónde pueden llegar los tipos de interés en Estados Unidos y otras grandes economías, mientras el encarecimiento de la energía y el aumento de las rentabilidades de la deuda pública complican las perspectivas para la política monetaria.
Durante la jornada del miércoles, el dólar cayó frente a varias de las principales divisas después de conocerse unos datos de inflación estadounidense algo más moderados de lo esperado. El índice de precios de los gastos de consumo personal (PCE), una de las referencias que sigue con mayor atención la Reserva Federal, aumentó un 0,3% en agosto, frente al 0,4% que esperaba el mercado.
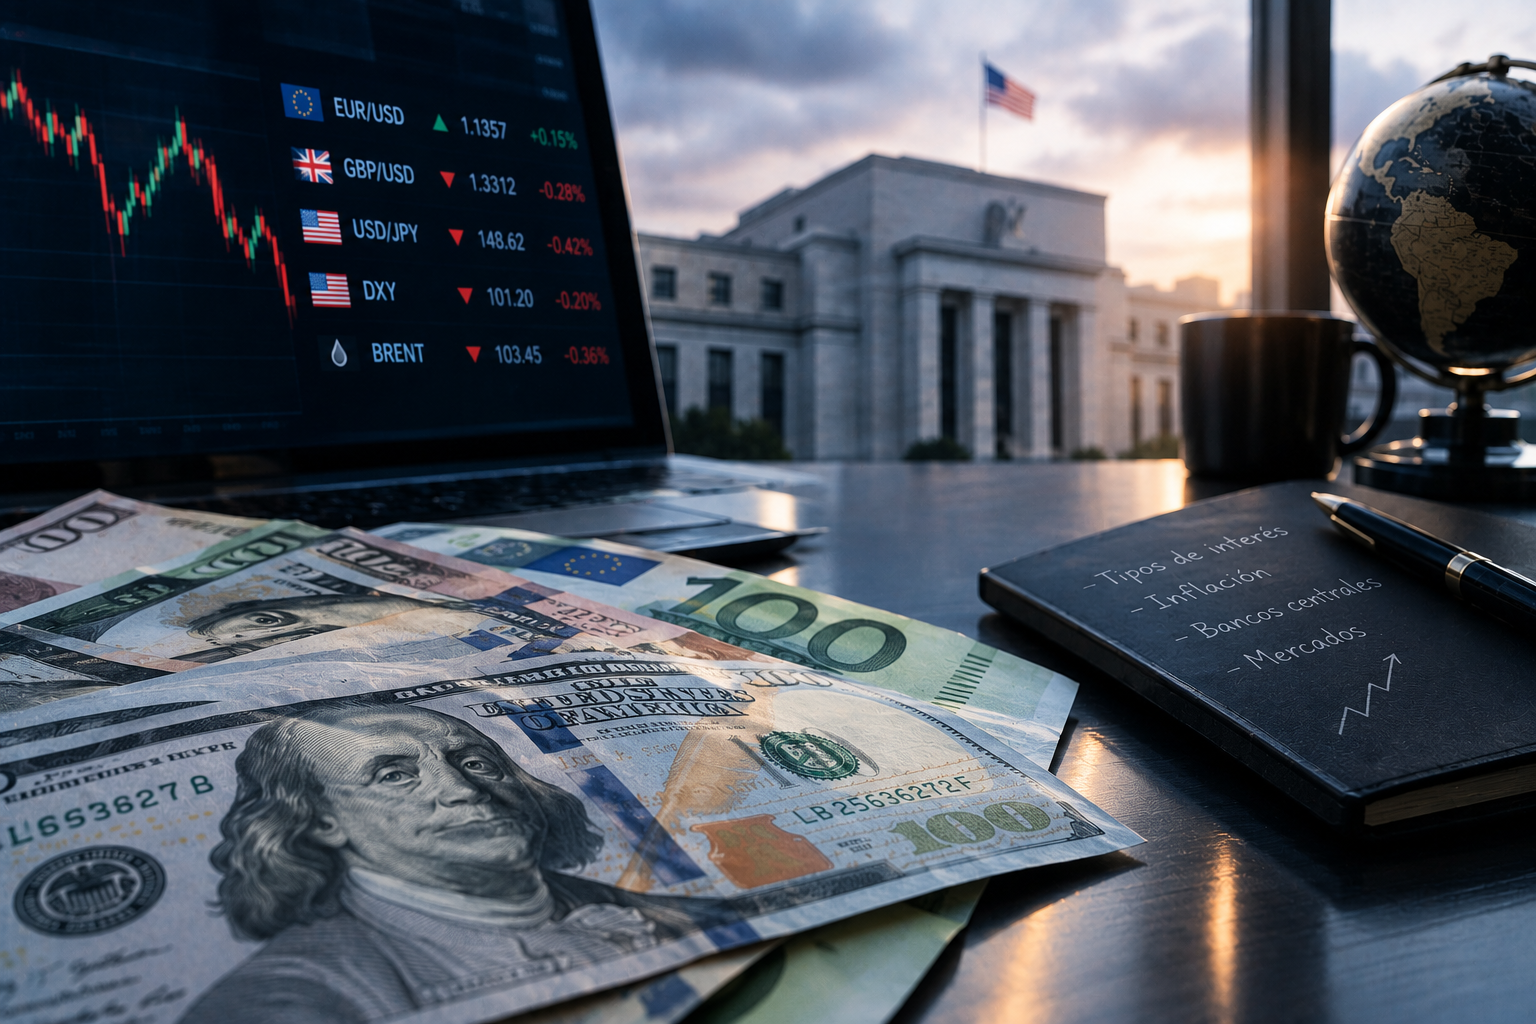
La reacción fue relativamente inmediata. Los rendimientos de los bonos del Tesoro estadounidense descendieron y el dólar también perdió terreno. El índice que mide la evolución del billete verde frente a una cesta de principales monedas retrocedió alrededor de un 0,20%, hasta situarse en torno a 101,20 puntos.
Sin embargo, la fotografía completa es algo más compleja. Aunque el dólar se debilitó durante esta jornada, la moneda estadounidense todavía acumulaba una subida cercana al 2% durante septiembre, después de haber avanzado con fuerza a medida que aumentaban las expectativas de que la Reserva Federal pudiera mantener una política monetaria restrictiva durante más tiempo.
La inflación vuelve a marcar el rumbo del dólar
Uno de los principales factores que explican los movimientos recientes del dólar es la evolución de la inflación estadounidense.
Cuando los precios aumentan de forma persistente, los mercados suelen anticipar que la Reserva Federal tendrá que mantener los tipos de interés elevados o incluso subirlos. Unos tipos más altos pueden hacer que los activos denominados en dólares resulten más atractivos para los inversores internacionales, aumentando la demanda de la moneda.
Por el contrario, una moderación de la inflación puede reducir la presión sobre el banco central estadounidense y abrir la puerta a una política monetaria menos restrictiva.
Eso es precisamente lo que ocurrió parcialmente durante la última sesión. El dato de inflación PCE de agosto quedó por debajo de las previsiones de los economistas consultados por Reuters. Tras conocerse la cifra, los operadores redujeron sus expectativas sobre una posible subida de tipos de la Reserva Federal en octubre.
Las probabilidades implícitas en los mercados pasaron a situar en torno al 35% la posibilidad de una subida en octubre, frente a aproximadamente el 70% que se descontaba una semana antes.
Este cambio de expectativas ayuda a explicar por qué el dólar perdió parte de su impulso.
Los bonos estadounidenses también tienen la clave
El mercado de divisas no está reaccionando únicamente a los datos de inflación. La evolución de los bonos del Tesoro estadounidense se ha convertido en otro de los grandes factores que están determinando el comportamiento del dólar.
Los rendimientos de la deuda pública estadounidense han aumentado considerablemente durante el tercer trimestre. El rendimiento del bono del Tesoro a diez años llegó a situarse alrededor del 5,24% durante la jornada del miércoles, cerca de sus niveles más elevados desde 2007. En septiembre, el incremento acumulado superaba los 47 puntos básicos.
Los bonos a dos años, que suelen reaccionar con especial sensibilidad a las expectativas sobre los tipos de la Reserva Federal, también han experimentado movimientos importantes. El rendimiento del Treasury a dos años llegó a situarse alrededor del 4,85%, aunque retrocedió después de conocerse el dato de inflación.
Esta relación entre bonos y dólar es especialmente importante.
Cuando aumentan las rentabilidades de los bonos estadounidenses, los activos denominados en dólares pueden resultar más atractivos frente a los de otras economías. Esto puede generar entradas de capital hacia Estados Unidos y favorecer al billete verde.
Por eso, durante buena parte de septiembre, el incremento de las rentabilidades de la deuda estadounidense estuvo acompañado de una apreciación del dólar.
Ahora, una moderación de las expectativas de nuevas subidas de tipos está reduciendo parcialmente ese apoyo.
La Reserva Federal afronta un escenario complicado
La Reserva Federal se encuentra ante una situación en la que resulta difícil determinar cuál debe ser el siguiente movimiento.
Por un lado, la inflación continúa siendo una preocupación. El aumento de los precios de la energía está complicando todavía más el panorama y puede ejercer presión adicional sobre los precios al consumidor.
Por otro lado, existen señales de que algunas áreas de la economía estadounidense están perdiendo impulso.
La confianza de los consumidores estadounidenses cayó durante septiembre hasta su nivel más bajo desde 2014, mientras que las ofertas de empleo de agosto disminuyeron más de lo esperado. Estos datos han aumentado las dudas sobre la fortaleza de la economía, aunque el mercado laboral todavía no muestra un deterioro generalizado de los despidos.
El presidente de la Reserva Federal de Nueva York, John Williams, también ha introducido un elemento de cautela. Según Reuters, Williams señaló que podría ser necesario esperar a disponer de más información antes de tomar nuevas decisiones sobre los tipos, aunque no descartó que pudiera ser necesario un mayor endurecimiento de la política monetaria antes de terminar el año.
Para los mercados, la cuestión principal es determinar qué factor tendrá más peso durante los próximos meses: la inflación o una posible desaceleración económica.
El petróleo complica todavía más las perspectivas
A la incertidumbre monetaria se suma la evolución del petróleo.
El precio del Brent se encontraba alrededor de los 103 dólares por barril durante la jornada del 30 de septiembre, impulsado por las preocupaciones relacionadas con la oferta energética y la situación geopolítica en Oriente Medio.
Un petróleo más caro puede tener efectos importantes sobre la inflación. El encarecimiento de los combustibles aumenta directamente algunos precios para consumidores y empresas y también puede incrementar los costes de transporte y producción.
Esto supone un problema para los bancos centrales.
Si la inflación aumenta debido a la energía, los responsables de política monetaria pueden verse obligados a mantener los tipos elevados durante más tiempo incluso cuando la economía empieza a mostrar señales de desaceleración.
Para el dólar, este escenario puede tener efectos contrapuestos.
Unos tipos elevados pueden favorecer al dólar al aumentar el atractivo de los activos estadounidenses. Pero una economía debilitada y una política monetaria más incierta pueden generar el efecto contrario.
El euro intenta recuperar terreno
El comportamiento del euro frente al dólar también refleja estas expectativas.
El euro avanzó alrededor de un 0,15% frente al dólar durante la última jornada, hasta aproximadamente 1,1357 dólares. Sin embargo, la moneda europea todavía se encaminaba hacia una pérdida mensual cercana al 2% frente al billete verde.
La economía europea tampoco está exenta de problemas.
El aumento de los costes energéticos está generando presión sobre la inflación en diferentes países de la zona euro. En Alemania, las rentabilidades de los bonos a diez años han alcanzado niveles que no se veían desde hace años, mientras que en Francia también se han registrado fuertes incrementos.
Esto coloca al Banco Central Europeo ante un escenario complejo.
Una política monetaria más restrictiva podría ayudar a contener la inflación, pero también elevaría el coste de financiación de gobiernos, empresas y hogares.
En este contexto, los inversores están intentando anticipar si el BCE adoptará una postura más prudente o si continuará priorizando la lucha contra la inflación.
Japón también entra en el foco
El yen japonés representa otro de los elementos importantes dentro del mercado de divisas.
Durante septiembre, el yen había mostrado cierta recuperación frente al dólar, después de meses marcados por la debilidad de la moneda japonesa. Al mismo tiempo, los inversores siguen atentos a la posibilidad de que las autoridades japonesas intervengan si consideran que los movimientos del yen son excesivamente rápidos.
La rentabilidad del bono japonés a diez años también se encuentra cerca de niveles máximos de varias décadas.
El escenario japonés es especialmente relevante porque el país ha tenido durante años unos tipos de interés considerablemente inferiores a los de Estados Unidos y otras economías desarrolladas.
Cualquier cambio importante en la política monetaria japonesa puede modificar los flujos internacionales de capital y afectar al mercado de divisas.
Australia muestra hasta qué punto la inflación sigue siendo un problema
La situación de Australia ofrece otro ejemplo de las dificultades que están afrontando los bancos centrales.
La inflación australiana aumentó hasta el 4% interanual en agosto, impulsada principalmente por el fuerte incremento de los costes de combustible y electricidad. La cifra continúa muy por encima del objetivo del Banco de la Reserva de Australia, situado entre el 2% y el 3%.
El banco central australiano elevó recientemente sus tipos hasta el 4,6%, el nivel más elevado en 15 años, y ha dejado abierta la posibilidad de nuevas subidas si la inflación continúa siendo persistente.
El comportamiento del dólar australiano muestra cómo las expectativas de tipos pueden cambiar rápidamente cuando aparecen nuevos datos económicos.
¿Qué significa esto para los inversores?
La evolución del dólar tiene consecuencias mucho más amplias que el mercado de divisas.
Una moneda estadounidense más fuerte puede afectar a las empresas internacionales, a las materias primas y a los países que tienen deuda denominada en dólares.
Por ejemplo, cuando el dólar se aprecia, las materias primas cotizadas en dólares pueden resultar más caras para compradores que utilizan otras monedas.
También puede afectar a los resultados de las grandes multinacionales estadounidenses que generan una parte importante de sus ingresos fuera del país. Cuando convierten esos ingresos extranjeros a dólares, una moneda estadounidense más fuerte puede reducir el valor de esas cantidades una vez convertidas.
Por el contrario, un dólar más débil puede favorecer a algunas compañías estadounidenses con una fuerte exposición internacional.
También puede modificar los flujos de capital hacia los mercados emergentes, especialmente aquellos países que mantienen una parte importante de su deuda en dólares.
Las bolsas siguen resistiendo el aumento de los tipos
Uno de los elementos más llamativos del actual escenario financiero es que las bolsas internacionales han mostrado una resistencia considerable pese al fuerte aumento de las rentabilidades de los bonos.
El incremento de los tipos de interés suele ejercer presión sobre las valoraciones bursátiles porque eleva el coste de financiación y reduce el atractivo relativo de los activos de riesgo.
Sin embargo, durante el tercer trimestre las bolsas han continuado apoyándose en el crecimiento de los beneficios empresariales y en el entusiasmo relacionado con la inteligencia artificial.
El S&P 500 acumulaba una subida aproximada del 2,3% durante el trimestre, mientras que otros mercados asiáticos también habían conseguido mantener un comportamiento relativamente sólido.
La situación no es homogénea. El STOXX 600 europeo se encaminaba hacia una caída mensual cercana al 2%, mientras que algunos mercados asiáticos presentaban comportamientos diferentes.
Esto refleja que los inversores están diferenciando cada vez más entre sectores y regiones en función de sus perspectivas de crecimiento y exposición a los tipos de interés.
La próxima fase dependerá de los datos
El comportamiento del dólar durante las próximas semanas estará muy ligado a los nuevos datos económicos que se publiquen en Estados Unidos.
La inflación seguirá siendo uno de los principales indicadores que vigilará el mercado, pero también tendrán importancia el empleo, los salarios, el crecimiento económico y el consumo.
Los inversores intentarán determinar si la economía estadounidense puede continuar creciendo con unos tipos elevados o si finalmente el endurecimiento monetario comienza a producir un efecto más significativo sobre la actividad.
También será importante observar la evolución del petróleo.
Una estabilización de los precios energéticos podría reducir parte de la presión inflacionista y facilitar una política monetaria menos restrictiva. Por el contrario, un nuevo incremento del petróleo podría complicar las decisiones de la Reserva Federal y de otros bancos centrales.
Un mercado pendiente de las señales de los bancos centrales
La principal característica del mercado actual es la incertidumbre.
Los inversores no solo están analizando las decisiones concretas de los bancos centrales, sino también cada declaración pública de sus responsables. Cualquier cambio en el lenguaje utilizado por la Reserva Federal, el Banco Central Europeo, el Banco de Inglaterra o el Banco de Japón puede provocar movimientos rápidos en los bonos, las divisas y las bolsas.
La propia comunicación de los bancos centrales se ha convertido en un elemento relevante. El presidente de la Reserva Federal de St. Louis, Alberto Musalem, advirtió recientemente que una comunicación excesivamente limitada podría aumentar la incertidumbre y provocar mayor volatilidad en los tipos de interés y en la inflación.
El mensaje refleja la importancia que tiene actualmente la orientación de la política monetaria para los mercados.
Los inversores necesitan conocer no solo qué decisión toma un banco central, sino también cuáles son las condiciones que podrían llevarlo a cambiar de postura.
El dólar entra en octubre con varias incógnitas
El cierre de septiembre deja una situación particular para el dólar.
Por un lado, el billete verde ha conseguido recuperar terreno durante el mes gracias al aumento de las rentabilidades de los bonos estadounidenses y a las expectativas de una política monetaria más restrictiva.
Por otro, la última jornada ha mostrado que esa tendencia puede cambiar rápidamente cuando los datos económicos modifican las expectativas sobre los tipos.
El dólar perdió terreno después de conocerse el dato de inflación PCE, mientras que las rentabilidades de los bonos estadounidenses también retrocedieron. El mercado redujo de forma significativa las probabilidades de una subida de tipos en octubre.
Por tanto, el comportamiento de la divisa durante octubre dependerá en buena medida de si los próximos datos refuerzan la posibilidad de nuevas subidas de tipos o, por el contrario, apuntan hacia una Reserva Federal más prudente.
Al mismo tiempo, habrá que seguir de cerca las decisiones del resto de bancos centrales, especialmente porque las diferencias entre las políticas monetarias de Estados Unidos, Europa, Reino Unido, Japón y Australia pueden provocar importantes movimientos en los mercados de divisas.
Un equilibrio delicado
El mercado financiero internacional comienza una nueva etapa con varios factores contrapuestos.
La inflación todavía presenta riesgos importantes, especialmente debido al coste de la energía. Las rentabilidades de la deuda pública han aumentado con fuerza y los gobiernos afrontan mayores costes de financiación. Al mismo tiempo, existen señales que apuntan a una posible pérdida de dinamismo en algunas áreas de la economía.
Para el dólar, todo dependerá de cómo se combine cada uno de estos elementos.
Una inflación persistente podría mantener elevados los tipos estadounidenses y proporcionar apoyo a la moneda. Una desaceleración económica más pronunciada podría generar expectativas de una política monetaria más flexible y reducir ese respaldo.
Por ahora, el movimiento observado este 30 de septiembre refleja principalmente una reacción del mercado a unos datos de inflación más moderados de lo esperado. El dólar cayó durante la jornada, aunque septiembre en su conjunto sigue siendo un mes positivo para la moneda estadounidense.
Con el cuarto trimestre a punto de comenzar, las decisiones de los bancos centrales y la evolución de la inflación serán, por tanto, algunos de los principales factores que determinarán el rumbo de las divisas, los bonos y las bolsas internacionales.
La información de este artículo tiene carácter informativo y no constituye una recomendación de inversión.
Fuentes: Reuters, datos y acontecimientos publicados hasta el 30 de septiembre de 2026.