El mercado vuelve a mirar a la Reserva Federal ante el cambio de expectativas sobre los tipos.
Los mercados financieros vuelven a centrar su atención en la Reserva Federal después de que los últimos datos de inflación y actividad económica hayan provocado un cambio significativo en las expectativas sobre la evolución de los tipos de interés en Estados Unidos.
Durante las últimas semanas, los inversores habían comenzado a descontar un escenario de política monetaria más restrictiva. El aumento de los precios de la energía, la resistencia del consumo y una inflación todavía elevada habían llevado a los mercados a considerar cada vez más probable que la Reserva Federal tuviera que mantener los tipos altos e incluso continuar elevándolos durante los próximos meses.
Sin embargo, los últimos datos han introducido nuevas dudas.
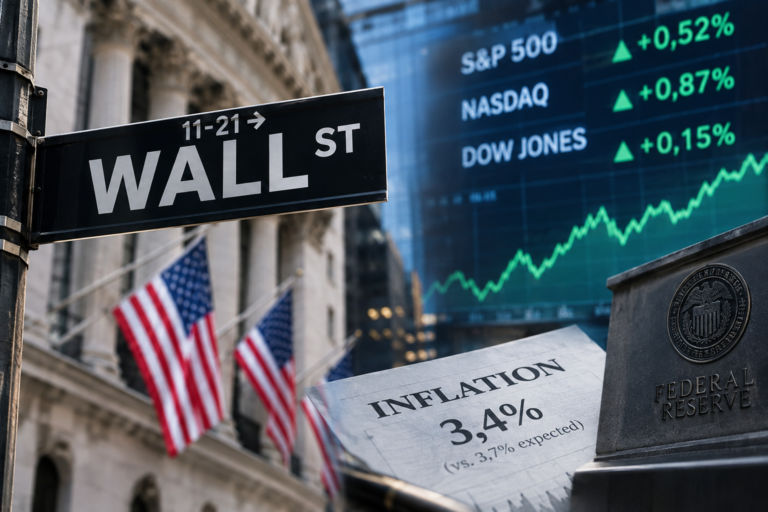
El dato de inflación PCE correspondiente a agosto, publicado este miércoles, mostró un incremento mensual del 0,3%, por debajo del 0,4% que esperaban los economistas consultados por Reuters. En términos interanuales, el índice PCE aumentó un 3,4%, mientras que el PCE subyacente se situó en el 3%.
La reacción del mercado fue rápida. Las probabilidades de una nueva subida de tipos en la reunión de octubre se redujeron hasta aproximadamente el 35%, frente a niveles mucho más elevados registrados durante los días anteriores.
El cambio no significa que los inversores hayan descartado nuevas subidas. Más bien refleja una modificación de las expectativas sobre el ritmo al que podría actuar el banco central estadounidense.
La Reserva Federal vuelve a estar en el centro del mercado
La política monetaria estadounidense se ha convertido nuevamente en uno de los principales factores que determinan el comportamiento de los mercados internacionales.
Las decisiones de la Reserva Federal tienen consecuencias directas sobre los bonos, las acciones, el dólar, las materias primas y las condiciones de financiación de empresas y hogares.
Cuando los mercados esperan que los tipos vayan a subir, normalmente aumentan las rentabilidades de los bonos y se endurecen las condiciones financieras. El dólar también puede recibir apoyo si los activos estadounidenses ofrecen una rentabilidad relativamente superior.
Por el contrario, cuando disminuyen las expectativas de subidas, los rendimientos de la deuda pueden moderarse y algunos activos de riesgo pueden recibir un impulso.
Esta relación explica buena parte de los movimientos registrados durante las últimas sesiones.
El mercado había llegado a descontar durante septiembre una probabilidad cercana al 70% de una nueva subida de tipos en octubre. Tras las declaraciones de responsables de la Fed y los últimos datos de inflación, esa expectativa se ha reducido considerablemente.
La Fed ya ha comenzado a subir los tipos
El contexto actual es especialmente relevante porque la Reserva Federal ya ha iniciado nuevamente el endurecimiento de su política monetaria.
El banco central estadounidense elevó los tipos de interés en septiembre por primera vez en tres años, en un intento de contener las presiones inflacionistas. La decisión se produjo en un momento en el que los precios de la energía habían aumentado y la inflación continuaba por encima del objetivo oficial del 2%.
El movimiento cambió las expectativas de los mercados.
Durante buena parte del año, los inversores habían debatido cuándo podría producirse una relajación de la política monetaria. Sin embargo, el incremento de la inflación y la fortaleza de determinados indicadores económicos modificaron ese escenario.
El mercado empezó a considerar que el ciclo podría avanzar en la dirección contraria: más subidas y tipos elevados durante un periodo más prolongado.
Ahora, los últimos datos vuelven a introducir incertidumbre sobre ese camino.
El dato de inflación PCE cambia el panorama
El índice PCE es especialmente importante para la Reserva Federal porque constituye una de las principales referencias que utiliza para analizar la evolución de los precios.
El dato publicado este miércoles mostró que la inflación aumentó un 0,3% en agosto respecto al mes anterior, frente al 0,4% previsto por los economistas.
Además, las cifras correspondientes a julio fueron revisadas a la baja.
La inflación PCE interanual se situó en el 3,4%, mientras que la inflación subyacente, que excluye alimentos y energía, permaneció en el 3%.
Aunque estos niveles continúan por encima del objetivo del 2%, el hecho de que el crecimiento de los precios haya sido inferior al esperado reduce parcialmente la presión inmediata sobre la Reserva Federal.
Para los inversores, la diferencia entre una inflación que acelera y otra que se modera, aunque sea ligeramente, puede ser suficiente para modificar las expectativas sobre los próximos movimientos del banco central.
Pero el consumo estadounidense continúa fuerte
El problema para la Reserva Federal es que la moderación de la inflación no viene acompañada necesariamente de una fuerte desaceleración económica.
El consumo de los hogares estadounidenses aumentó con fuerza en agosto. Según los datos publicados junto al informe de inflación, el gasto de los consumidores creció un 0,9%, mientras que los ingresos personales aumentaron un 0,3%. La tasa de ahorro descendió hasta el 4,1%.
Esta fortaleza del consumo puede tener dos lecturas.
Por un lado, demuestra que la economía estadounidense mantiene una capacidad importante para crecer incluso con unas condiciones financieras más exigentes.
Por otro, un consumo elevado puede mantener la presión sobre los precios y dificultar que la inflación vuelva rápidamente al objetivo de la Reserva Federal.
Esto explica por qué los mercados no han eliminado completamente la posibilidad de nuevas subidas.
La Fed se enfrenta a un equilibrio complicado
El banco central estadounidense tiene que encontrar un equilibrio entre dos riesgos.
El primero es mantener una política monetaria demasiado restrictiva durante demasiado tiempo y provocar una desaceleración excesiva de la economía.
El segundo es relajar las condiciones financieras demasiado pronto y permitir que la inflación vuelva a acelerarse.
La situación actual es especialmente compleja porque algunos indicadores apuntan en direcciones diferentes.
La inflación sigue por encima del objetivo.
El consumo continúa mostrando fortaleza.
La inversión empresarial también mantiene un ritmo elevado, especialmente en sectores relacionados con la inteligencia artificial.
Pero al mismo tiempo existen señales de debilidad en determinados indicadores laborales y de confianza.
Esta combinación dificulta que los mercados puedan anticipar con claridad cuál será el siguiente movimiento de la Reserva Federal.
John Williams enfría las expectativas de una subida inmediata
Las declaraciones de John Williams, presidente de la Reserva Federal de Nueva York, también han contribuido a modificar las expectativas.
Williams afirmó el martes que, después de la decisión adoptada en septiembre, no existe necesidad de actuar con urgencia y que la Reserva Federal puede esperar a disponer de más información antes de decidir cuándo volver a subir los tipos.
Según su escenario, podría ser apropiada otra subida antes de que termine el año si la economía evoluciona como espera, pero señaló que la decisión dependerá de los nuevos datos económicos.
Estas declaraciones fueron interpretadas por los mercados como una señal de que la Fed no necesariamente está preparada para realizar una subida consecutiva en octubre.
La diferencia es importante.
Una subida inmediata habría reforzado la percepción de un ciclo de endurecimiento acelerado.
Esperar varias semanas permite al banco central analizar nuevos datos de inflación, empleo y actividad económica antes de tomar una decisión.
Los bonos reflejan el cambio de expectativas
El mercado de deuda ha reaccionado con especial sensibilidad a las señales procedentes de la Reserva Federal.
Durante septiembre, las rentabilidades de los bonos estadounidenses han aumentado de manera considerable.
La rentabilidad del Treasury a diez años llegó a superar el 5,29% el martes, su nivel más alto desde junio de 2007. El bono a 30 años alcanzó aproximadamente el 5,62%, su nivel más elevado desde 2002.
El movimiento refleja tanto las expectativas sobre los tipos como otros factores, entre ellos la inflación energética, el aumento de la oferta de deuda pública y las preocupaciones sobre las finanzas de los gobiernos.
Sin embargo, las declaraciones de Williams y el dato de inflación han proporcionado cierto alivio a los bonos a corto plazo.
El Treasury a dos años, que es especialmente sensible a las expectativas sobre la política de la Fed, descendió ligeramente después de conocerse los últimos datos.
¿Qué significa para Wall Street?
El cambio en las expectativas sobre los tipos también afecta directamente a las bolsas.
Los tipos de interés son uno de los principales elementos utilizados por los inversores para valorar las acciones.
Cuando los tipos aumentan, los flujos de beneficios futuros de las compañías se descuentan utilizando una tasa más elevada. Esto puede reducir las valoraciones, especialmente en empresas cuyo crecimiento se espera durante muchos años.
Por el contrario, una reducción de las expectativas de subidas puede proporcionar cierto alivio a las acciones.
Eso es precisamente lo que se observó este miércoles.
Los principales índices estadounidenses avanzaron después de conocerse el dato de inflación. El Dow Jones subía alrededor de un 0,1%, el S&P 500 un 0,43% y el Nasdaq aproximadamente un 0,72% en las primeras operaciones.
Las compañías tecnológicas y de crecimiento estuvieron entre las que mostraron una reacción más positiva.
La inteligencia artificial sigue siendo un factor importante
La fortaleza de las bolsas estadounidenses no puede explicarse únicamente por las expectativas sobre los tipos.
El auge de la inteligencia artificial continúa siendo uno de los principales motores de los mercados.
Las fuertes inversiones empresariales en infraestructuras relacionadas con la IA han contribuido al crecimiento económico y han mantenido elevado el interés de los inversores por las grandes compañías tecnológicas.
Los datos del segundo trimestre también mostraron un crecimiento económico sólido, impulsado en parte por el consumo y por la inversión empresarial relacionada con la construcción de infraestructuras de inteligencia artificial.
Esto introduce otra variable en las decisiones de los inversores.
Mientras los tipos elevados pueden presionar las valoraciones, el crecimiento de los beneficios de algunas compañías puede compensar parte de ese efecto.
El petróleo sigue siendo una amenaza para la inflación
Uno de los principales obstáculos para una política monetaria menos restrictiva es el comportamiento de la energía.
Los precios del petróleo han aumentado considerablemente durante los últimos meses y el Brent continúa situado por encima de los 100 dólares por barril.
El encarecimiento del petróleo puede trasladarse a los precios de los combustibles, el transporte y numerosos productos y servicios.
Para la Reserva Federal, esto significa que una parte de la inflación puede mantenerse elevada aunque la demanda interna comience a moderarse.
El problema es especialmente relevante porque los bancos centrales tienen menos capacidad para controlar directamente una subida de los precios provocada por factores externos como el petróleo.
Pueden endurecer las condiciones financieras para reducir la demanda, pero eso también puede afectar al crecimiento económico.
El mercado laboral será otra pieza fundamental
Además de la inflación, los inversores estarán pendientes de los próximos datos de empleo.
El mercado laboral proporciona información importante sobre la fortaleza de la economía estadounidense.
Si la creación de empleo se mantiene sólida, la Reserva Federal tendrá más margen para mantener una política monetaria restrictiva si considera que la inflación continúa siendo demasiado elevada.
Si, por el contrario, el empleo comienza a deteriorarse significativamente, podría aumentar la presión para que el banco central sea más prudente con nuevas subidas.
Los mercados ya están siguiendo algunas señales de moderación.
Las ofertas de empleo de agosto disminuyeron más de lo esperado y la confianza de los consumidores estadounidenses cayó durante septiembre hasta niveles que no se observaban desde 2014.
Estos datos no significan por sí solos que la economía esté entrando en una recesión, pero sí añaden un elemento de incertidumbre al escenario de política monetaria.
El dólar también reacciona a las expectativas de la Fed
Las decisiones de la Reserva Federal tienen una relación directa con el comportamiento del dólar.
Cuando los inversores esperan tipos más elevados en Estados Unidos, los activos denominados en dólares pueden resultar relativamente más atractivos frente a los de otras economías.
Esto puede favorecer la demanda de la moneda estadounidense.
Por el contrario, cuando disminuyen las expectativas de subidas, el dólar puede perder parte de ese respaldo.
Durante septiembre, el dólar se ha beneficiado en buena medida del cambio hacia unas expectativas de política monetaria más restrictiva.
Sin embargo, los últimos datos de inflación han provocado cierta pérdida de fuerza de la moneda estadounidense.
Esto demuestra que el mercado de divisas está reaccionando continuamente a los cambios en las expectativas sobre los tipos.
El escenario para octubre todavía no está definido
A pesar de la fuerte reducción de las probabilidades de una subida en octubre, los mercados no han cerrado completamente esa posibilidad.
La inflación continúa por encima del objetivo del 2%.
El consumo estadounidense mantiene un ritmo elevado.
Los precios de la energía siguen representando un riesgo.
Y algunos responsables de la Reserva Federal consideran que podría ser necesario continuar endureciendo la política monetaria antes de terminar el año.
Por tanto, los próximos datos económicos serán determinantes.
La Reserva Federal tendrá que analizar conjuntamente la inflación, el empleo, el consumo, los salarios y las condiciones financieras antes de decidir si vuelve a elevar los tipos.
Los mercados pueden atravesar una etapa de mayor volatilidad
Los cambios rápidos en las expectativas sobre la política monetaria suelen generar movimientos importantes en los mercados.
Una sola publicación económica puede modificar las previsiones sobre los tipos y provocar simultáneamente movimientos en bonos, acciones y divisas.
Durante septiembre ya se ha observado este fenómeno.
Las rentabilidades de los bonos estadounidenses han experimentado fuertes movimientos, mientras que las bolsas han conseguido mantenerse relativamente resistentes.
Los bonos globales se encaminaban a cerrar su peor mes en años debido a la combinación de mayores costes de financiación, inflación y aumento de la oferta de deuda. Al mismo tiempo, las acciones han recibido apoyo del crecimiento de los beneficios y del interés por la inteligencia artificial.
Esta divergencia podría mantenerse mientras los inversores intentan determinar si los tipos elevados serán temporales o si formarán parte de un nuevo entorno financiero durante más tiempo.
La próxima decisión dependerá de los datos
La Reserva Federal ha dejado claro que las decisiones dependerán de la evolución de la economía.
El cambio observado durante los últimos días no debe interpretarse como el final de las expectativas de nuevas subidas, sino como una reducción de la presión inmediata para actuar.
El dato de inflación de agosto ofrece cierto margen de espera, pero todavía no demuestra que la inflación haya regresado de forma sostenible al objetivo del 2%.
Además, la fortaleza del consumo indica que la economía estadounidense todavía tiene capacidad para soportar condiciones financieras relativamente restrictivas.
Por eso, los inversores estarán pendientes de cada nuevo indicador durante las próximas semanas.
Octubre comienza con nuevas incógnitas
El comienzo del cuarto trimestre llega con un mercado mucho más dividido sobre el futuro de los tipos.
Hace apenas unos días, los operadores llegaron a descontar una probabilidad cercana al 70% de una subida en octubre. Tras las declaraciones de Williams y los nuevos datos de inflación, esa probabilidad ha caído hasta aproximadamente un tercio.
El cambio es considerable y demuestra la sensibilidad de los mercados ante las nuevas informaciones.
Ahora, la atención se trasladará hacia los próximos datos de empleo, inflación y actividad económica.
También serán relevantes las declaraciones de otros miembros de la Reserva Federal, ya que pueden proporcionar nuevas pistas sobre el debate interno del banco central.
Un mercado pendiente de cada señal
La economía estadounidense entra en el último trimestre del año con una combinación poco habitual: inflación todavía elevada, consumo resistente, fuertes inversiones en inteligencia artificial, costes energéticos altos y unas rentabilidades de los bonos situadas cerca de máximos de varias décadas.
En este contexto, la Reserva Federal vuelve a ocupar el centro de la escena.
Los inversores tendrán que valorar si los últimos datos representan una señal de que las presiones inflacionistas comienzan a moderarse o si simplemente ofrecen un alivio temporal antes de que vuelvan a aparecer nuevas presiones sobre los precios.
La diferencia será fundamental para determinar el rumbo de los tipos de interés.
Por ahora, el mercado ha reducido sus expectativas de una subida inmediata en octubre, pero mantiene abierta la posibilidad de nuevas subidas antes de que termine el año. La propia Reserva Federal ha señalado que necesitará seguir evaluando los datos antes de tomar nuevas decisiones.
Con los bonos todavía bajo presión y las bolsas cerca de niveles elevados, cualquier cambio en las expectativas sobre los tipos podría tener repercusiones en prácticamente todos los grandes mercados financieros.
El foco, por tanto, vuelve a estar sobre la Reserva Federal y, sobre todo, sobre los próximos datos que puedan determinar si el banco central estadounidense tiene margen para esperar o si las presiones inflacionistas terminarán obligándolo a actuar nuevamente.
La información de este artículo tiene carácter informativo y no constituye una recomendación de inversión.